A The Trade Desk pode estar a atravessar um dos períodos mais complexos da sua trajetória. O valor de mercado do DSP independente caiu para menos de um terço do registado há um ano e situa-se aproximadamente num décimo do seu máximo histórico, alcançado em dezembro de 2024, quando a empresa chegou a aproximar-se dos 70 mil milhões de dólares de capitalização bolsista. A esta perda de valor junta-se a sua saída do índice S&P 500, prevista para 21 de setembro, e a sua entrada no S&P SmallCap 600. A empresa anunciou também um corte de 15% da força de trabalho, depois de resultados do terceiro trimestre abaixo das expectativas e de rever em baixa as suas previsões de lucros para o resto do ano.
Um dos possíveis fatores que estão a alterar o cenário competitivo é o aparecimento de novos DSP no mercado norte-americano, que procuram conquistar parte do negócio tradicional da The Trade Desk. Entre eles encontram-se a Viant, cuja cotação cresceu cerca de 30% no último ano, a Pontiac Intelligence e plataformas especializadas como a AdQuick, centrada em publicidade exterior, ou a DeepIntent, direcionada para o setor da saúde. Vários destes concorrentes estão especialmente focados em CTV, um segmento com taxas de crescimento mais elevadas e CPM mais altos. A especialização permite-lhes também operar com uma estrutura de custos mais reduzida, uma vez que não têm de analisar o enorme volume de impressões da open web processado pela The Trade Desk. O modelo da TTD baseou-se precisamente em manter uma visão abrangente do ecossistema publicitário. Cada impressão que avalia ativa uma infraestrutura ligada a milhares de fornecedores de dados e parceiros tecnológicos, mesmo quando a empresa acaba por decidir não licitar por essa impressão. Esta capacidade de analisar o bidstream em grande escala foi, durante anos, uma das suas principais vantagens competitivas. Um exemplo relevante ocorreu em 2020, quando a The Trade Desk conquistou à Xandr o negócio de DSP do Walmart, em parte graças à sua capacidade de aceder e analisar uma maior quantidade de inventário da open web. No entanto, novos players estão a adotar uma abordagem diferente. A Tuple, por exemplo, integra-se diretamente na infraestrutura dos SSP e propõe trabalhar com um número reduzido de parceiros, em contraste com o amplo ecossistema de fornecedores utilizado pela TTD. Para alguns concorrentes, aquilo que anteriormente constituía uma vantagem competitiva da The Trade Desk começa a ser percecionado como uma estrutura excessivamente complexa e dispendiosa.
O problema vai além dos novos concorrentes
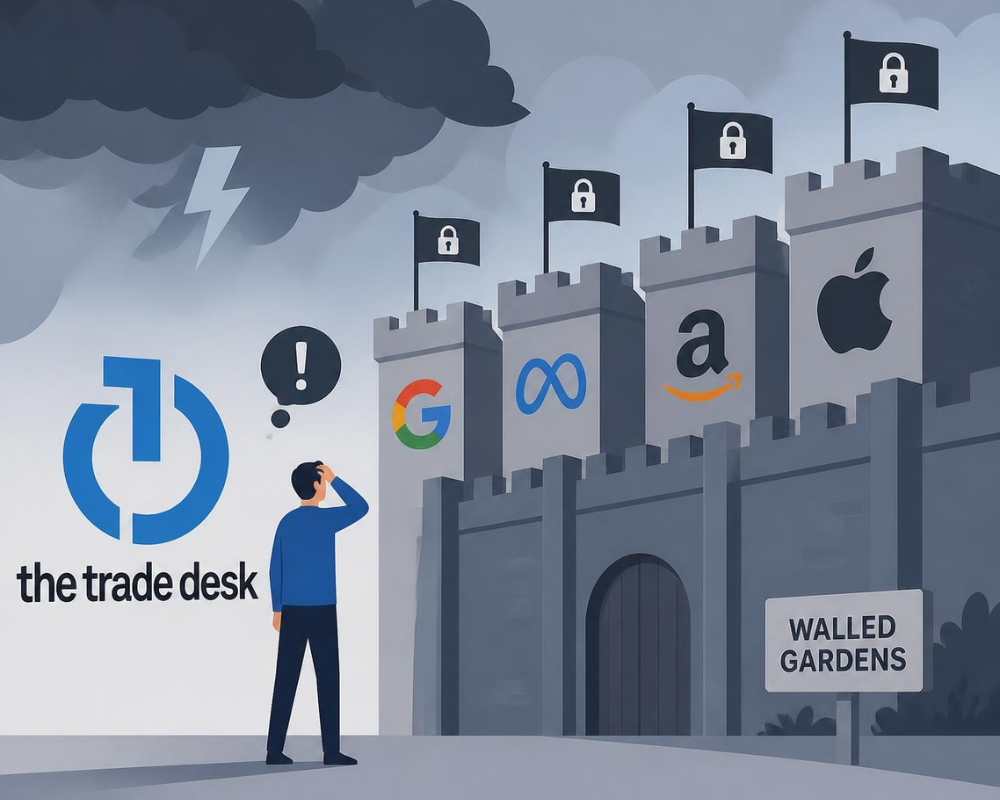
A principal preocupação dos investidores, contudo, não parece estar nestes novos DSP; o problema de fundo é a dificuldade da The Trade Desk em ganhar quota face aos grandes ecossistemas tecnológicos e mediáticos. Michael Nathanson, analista sénior da MoffettNathanson, manifestou recentemente a sua surpresa perante os resultados e previsões apresentados pela The Trade Desk num ano marcado pelas eleições norte-americanas e pela realização do Mundial. A falta de detalhe dos resultados por canal dificulta, além disso, a identificação precisa da origem da pressão sobre o negócio. Para Brian Wieser, analista histórico do setor AdTech e atualmente responsável pela Madison and Wall, a mudança é também uma questão de confiança. Segundo a sua análise, quando a ação atingiu os seus máximos, os investidores atribuíam à empresa e ao seu CEO, Jeff Green, um elevado nível de confiança. Agora, essa confiança deteriorou-se e o mercado parece menos disposto a conceder à The Trade Desk o benefício da dúvida. Em paralelo, o crescimento dos grandes walled gardens tornou-se uma ameaça cada vez mais evidente. Google e YouTube, Meta e Amazon concentram uma parte crescente do investimento digital, enquanto a The Trade Desk não conseguiu transferir o seu crescimento histórico (baseado em conquistar quota a outros DSP independentes) para uma maior participação face a estas plataformas. A Amazon surge atualmente como um dos principais concorrentes pelos orçamentos que tradicionalmente poderiam chegar à The Trade Desk. Mas a ameaça a longo prazo poderá ser ainda mais estrutural. Dan Salmon, responsável pela investigação sobre Internet nos Estados Unidos da New Street, aponta para o aparecimento de plataformas capazes de ligar diretamente anunciantes e meios sem necessidade de recorrer a um DSP. Entre os exemplos encontra-se o Buyer Direct da Google, juntamente com outras iniciativas que poderão evoluir para uma automatização mais direta da compra de meios. O desenvolvimento de soluções deste tipo abre a porta a uma possível desintermediação dos DSP. A questão para os investidores já não seria apenas qual a plataforma que consegue conquistar mais quota, mas se o próprio modelo de compra de meios baseado em DSP de terceiros manterá a sua relevância. Esta preocupação afeta também a relação entre agências, anunciantes e empresas de AdTech. Cada vez mais agências estão a optar por trabalhar diretamente com os proprietários dos meios, reduzindo o papel dos intermediários tecnológicos. O incentivo para automatizar esta estrutura e eliminar etapas intermédias poderá aumentar à medida que as plataformas evoluem.
A CTV também não garante o crescimento
O crescimento da CTV, que até agora poderia representar uma oportunidade para a The Trade Desk face aos grandes players, também não está isento de riscos. Nathanson considera que a crescente concentração do mercado de televisão conectada pode limitar as possibilidades de expansão da TTD. O ecossistema está a consolidar-se em torno de um grupo reduzido de plataformas e proprietários de conteúdos, entre os quais YouTube, Disney, Amazon, Netflix, Fox/Roku, Paramount e Warner Bros. Discovery. Desta forma, até um dos segmentos com maior crescimento do mercado publicitário poderá acabar por favorecer os grandes proprietários de inventário em detrimento dos intermediários independentes. Mas esta concentração torna também mais relevante uma das apostas históricas da The Trade Desk: oferecer a anunciantes e agências uma camada de compra independente capaz de operar entre diferentes proprietários de meios sem ficar vinculada a um único ecossistema. Esse posicionamento não garante, por si só, o crescimento, mas continua a ser um dos principais ativos da empresa. A The Trade Desk mantém uma infraestrutura capaz de analisar o bidstream em grande escala, relações com um vasto número de publishers, fornecedores de dados e parceiros tecnológicos, bem como uma experiência acumulada ao longo de anos a operar fora dos grandes walled gardens.
Por isso, o cenário atual pode ser interpretado menos como uma crise do modelo da The Trade Desk e mais como um teste à capacidade desse modelo para se adaptar a um mercado que está a mudar rapidamente. A empresa terá de demonstrar que a escala e a independência que durante anos foram as suas principais vantagens continuam a ser suficientes num contexto em que uma parte crescente do investimento se concentra em ecossistemas fechados e surgem novas formas de ligar diretamente anunciantes e meios. O desafio será provavelmente combinar essa abrangência com uma maior eficiência e demonstrar que continua a existir valor em dispor de uma plataforma capaz de comprar transversalmente entre diferentes ambientes. A evolução da The Trade Desk torna-se assim um indicador relevante para todo o ecossistema AdTech. Se conseguir adaptar a sua proposta a um mercado mais concentrado, automatizado e diretamente ligado aos proprietários dos meios, poderá reforçar precisamente aquilo que a diferenciou historicamente: ser uma alternativa independente num mercado cada vez mais dominado por plataformas que controlam simultaneamente tecnologia, dados e inventário.
Mais do que determinar se a The Trade Desk pode voltar a crescer como antes, os próximos trimestres permitirão perceber que papel pode ocupar um DSP independente na próxima fase da compra de meios.