

Quando uma empresa apresenta bons resultados num trimestre, o comprador de meios não recebe necessariamente uma boa notícia: recebe informação sobre o seu fornecedor. Para perceber se esse crescimento também melhora o seu trabalho, precisa de analisar outros aspetos: quanto custa aceder ao inventário, o que pode medir e que decisões mantém sobre o orçamento. Os resultados do terceiro trimestre de 2026 permitem começar essa análise. Os números revelam um mercado com diferenças consideráveis entre negócios e, sobretudo, entre os intervenientes na intermediação publicitária.
A publicidade das grandes plataformas continua a crescer, a Netflix reviu em baixa a sua previsão anual e o Spotify começa a colher resultados da sua aposta na compra automatizada. As agências também não evoluem em conjunto. E, entre as empresas independentes de AdTech, a distância entre as que registam um forte crescimento e as que estão a perder dinamismo é ainda mais evidente. Importa evitar transformar tudo isto num diagnóstico único sobre a publicidade digital.
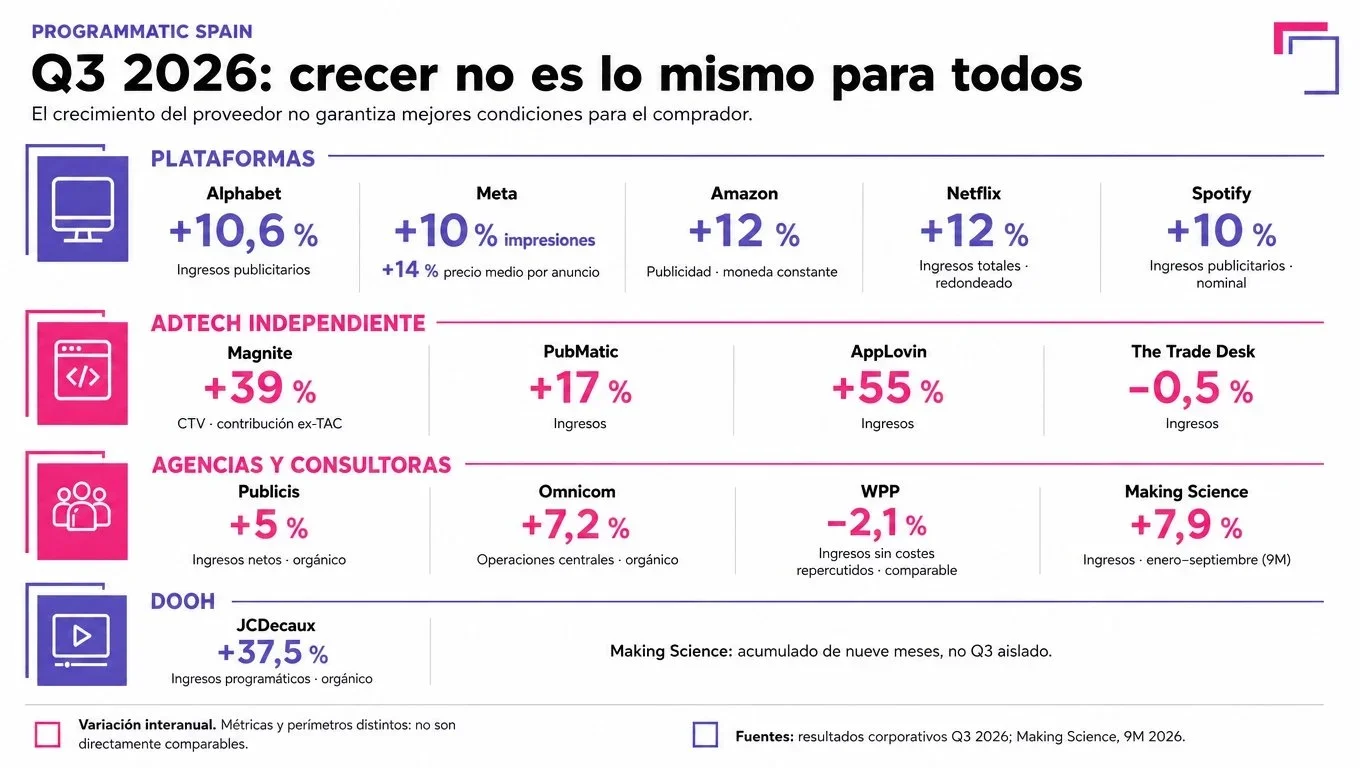
A Alphabet ilustra bem o problema. As suas receitas totais aumentaram 25%, para 127.577 milhões de dólares, mas a publicidade cresceu 10,6%, calculados com base na discriminação oficial, para 82.012 milhões. Dentro deste valor, o Search avançou 12% e o YouTube 9,2%. A Google Network cresceu apenas 1,4%, para 7.455 milhões de dólares. O resultado consolidado diz pouco sobre a situação dos intervenientes que monetizam inventário de terceiros através da sua infraestrutura. Esta diferença não demonstra que a Google esteja a deslocar investimento dos seus parceiros para as suas próprias propriedades. Obriga, sim, a distinguir os dois negócios. Para um publisher, o crescimento do Search não compensa uma monetização que avance muito mais lentamente. E, para uma empresa tecnológica independente, a solidez da Alphabet também não garante que esteja a aumentar o orçamento disponível nos mercados em que compete.
A Meta apresenta outra combinação. As impressões publicitárias aumentaram 10% e o preço médio por anúncio, 14%. A empresa atribui parte da melhoria do negócio aos seus investimentos em inteligência artificial. Para o anunciante, no entanto, a questão continua a ser saber quanto resultado adicional obtém pelo que paga. Um preço médio mais elevado não implica automaticamente uma menor rentabilidade, mas a melhoria declarada dos modelos também não é suficiente para a justificar. Isso tem de ser comprovado nas campanhas.
A Amazon registou 19.637 milhões de dólares em receitas de serviços publicitários, mais 10,9% em termos nominais e 12% a taxas de câmbio constantes. A empresa atribui parte do abrandamento à transferência do Prime Day para o segundo trimestre nos seus principais mercados. O calendário é importante: utilizar esta taxa isoladamente para diagnosticar uma deterioração do Retail Media seria precipitado. Também não permite distinguir o que está a acontecer em cada parte da sua oferta publicitária.
A par dos números, surge uma questão mais próxima da operacionalização das agências. A Amazon anunciou as Full-Funnel Campaigns para anunciantes norte-americanos no âmbito do Amazon Ads Agent: uma campanha reúne anúncios patrocinados, display, vídeo e televisão por streaming, enquanto a IA planeia, executa e otimiza a partir das indicações iniciais. Simplificar este trabalho tem valor. Exige também explicar de que forma o comprador pode avaliar a distribuição do orçamento quando o vendedor do inventário propõe essa distribuição.
A Netflix permite observar o problema do outro lado. As suas receitas trimestrais cresceram 12%, para cerca de 12.900 milhões de dólares, mas a empresa reviu em baixa a sua previsão anual de receitas publicitárias, de aproximadamente 3.000 para 2.700 milhões. A Netflix atribui este ajustamento a uma implementação mais lenta de algumas capacidades publicitárias. Ter conteúdos e espectadores não dispensa o trabalho de construir um produto que os anunciantes possam comprar e medir com facilidade.
A empresa alargou o acesso programático e anunciou parcerias com a Adform na EMEA e com o Mercado Livre na América Latina. Está também a expandir as capacidades de medição nas plataformas de compra. O Spotify, por sua vez, alcançou 482 milhões de euros em receitas publicitárias, mais 10% em termos nominais e 9% a moeda constante, identificando os canais automatizados como os principais responsáveis pelo crescimento publicitário. São situações distintas, mas ambas colocam as integrações e a facilidade de compra no centro de uma discussão comercial, e não meramente técnica.
A AdTech independente também cresce, mas de forma desigual
Os resultados das empresas independentes de AdTech permitem identificar com maior precisão onde se está a concentrar parte desse crescimento. A Magnite e a PubMatic são dois exemplos de uma evolução favorável na CTV e nas aplicações, enquanto a AppLovin regista um avanço muito mais intenso. A The Trade Desk, por outro lado, apresentou receitas praticamente estáveis.
A Magnite registou receitas de 204,2 milhões de dólares no terceiro trimestre, mais 14% do que um ano antes. O negócio de publicidade em CTV foi o que mais cresceu. A contribuição deste segmento, depois de descontados os custos de aquisição de tráfego, atingiu 105,4 milhões de dólares, mais 39% do que no mesmo período de 2025. Este valor representa pouco mais de metade da contribuição ex-TAC total da empresa. O restante negócio de publicidade digital, que agrupa sob a designação DV+, registou uma contribuição de 95,3 milhões de dólares, mais 5%. A diferença evidencia os distintos ritmos de crescimento das suas duas principais áreas de atividade. A Magnite também melhorou as suas previsões e espera agora que a sua contribuição, descontados os custos de aquisição de tráfego, cresça aproximadamente 17% em 2026.
A PubMatic registou receitas de 79,6 milhões de dólares no terceiro trimestre, mais 17% do que um ano antes. A sua rentabilidade também melhorou significativamente: o EBITDA ajustado atingiu 26 milhões de dólares, face aos 11,2 milhões registados no mesmo período de 2025. Grande parte da sua atividade concentra-se em três áreas: CTV, aplicações móveis e negócios emergentes. As receitas provenientes da CTV cresceram mais de 30% e representam 21% do total. Nas aplicações móveis, o crescimento aproximou-se dos 40%, atingindo 27% do total. Os negócios emergentes, entre os quais se incluem novas soluções baseadas em inteligência artificial, geraram mais do dobro das receitas registadas um ano antes e já representam aproximadamente 18% do total. A empresa destaca também o peso das operações destinadas a simplificar o percurso dos anúncios entre compradores e vendedores, que representam cerca de 55% da atividade da sua plataforma. Para o quarto trimestre, a PubMatic espera receitas entre 91 e 93 milhões de dólares e prevê terminar 2026 com receitas entre 312 e 314 milhões.
Os resultados apontam para uma maior atividade na CTV e nas aplicações móveis, dois segmentos nos quais os fornecedores de tecnologia independente continuam a encontrar oportunidades de crescimento. Para os anunciantes, a questão será verificar se essa maior eficiência na intermediação também se traduz em melhores condições de compra e resultados publicitários.
Por sua vez, a AppLovin registou receitas de 2.185 milhões de dólares no terceiro trimestre de 2026, mais 55% do que no mesmo período do ano anterior. O lucro líquido aumentou 72%, para 1.439 milhões de dólares, e o EBITDA ajustado atingiu 1.842 milhões, mais 59%. Estes números dizem respeito à totalidade do negócio da AppLovin, embora não permitam identificar quanto corresponde a cada segmento publicitário. O seu modelo de atividade é diferente do da Magnite e da PubMatic, pelo que as suas receitas não são diretamente comparáveis com as destas empresas nem equivalem ao volume de investimento publicitário gerido.
A The Trade Desk registou receitas de 736 milhões de dólares no terceiro trimestre de 2026, face aos 739 milhões do mesmo período do ano anterior, o que representa uma descida de 0,5%. Nos primeiros nove meses do exercício, as receitas atingiram 2.140 milhões de dólares, mais 4% do que no mesmo período de 2025, quando tinham crescido 20%. O lucro líquido do trimestre foi de 38 milhões de dólares, face aos 116 milhões registados um ano antes. A empresa continua a desenvolver a sua plataforma Kokai e a incorporar ferramentas de inteligência artificial e medição. Para o quarto trimestre, prevê receitas de, pelo menos, 755 milhões de dólares.
Os resultados destas quatro empresas revelam evoluções muito distintas. A Magnite e a PubMatic crescem especialmente na CTV e nas aplicações, a AppLovin regista um forte aumento das receitas e a The Trade Desk apresenta uma evolução praticamente estável. Os seus diferentes modelos de negócio e métricas impedem uma classificação direta com base nas taxas de crescimento.
As agências também crescem a ritmos diferentes
As agências chegam a esta discussão com resultados desiguais. A Publicis cresceu 5% organicamente em receitas líquidas. A Omnicom avançou 7,2% nas suas operações centrais, excluindo negócios vendidos ou destinados a venda. A WPP registou uma queda comparável de 2,1% nas receitas deduzidas dos custos repercutidos, embora a WPP Media tenha voltado a crescer, 0,3%. Não são métricas que possam ser comparadas sem explicar os respetivos perímetros, mas são suficientes para descartar uma recuperação uniforme dos grupos.
Na Omnicom, as receitas das operações centrais atingiram 6.000 milhões de dólares e o grupo comunicou receitas consolidadas de 6.400 milhões. A empresa atribuiu parte da evolução às sinergias da integração da Interpublic, com um objetivo de 900 milhões de dólares em poupanças para 2026. A evolução do seu negócio de meios é especialmente relevante para a análise da intermediação: a escala e a integração de capacidades podem transformar-se em vantagens, mas não respondem, por si só, à questão de quanto controlo o cliente mantém sobre as decisões de investimento.
A WPP, por sua vez, registou receitas de 3.274 milhões de libras, mais 0,5% em termos comparáveis, mas as receitas deduzidas dos custos repercutidos caíram 2,1%, para 2.411 milhões. A empresa confirmou a previsão de uma descida das receitas líquidas comparáveis entre um dígito baixo e médio no segundo semestre, embora espere que o quarto trimestre se situe na parte mais favorável desse intervalo. A WPP Media voltou a terreno positivo, com um crescimento comparável de 0,3%. A direção defende que as suas soluções de meios, dados e inteligência artificial estão a ganhar terreno comercial. O desafio consiste em transformar essa oferta num crescimento sustentado, num contexto em que os clientes podem questionar cada vez mais o valor das camadas de intermediação.
Na apresentação da Omnicom, um analista questionou o papel do grupo perante os agentes de inteligência artificial. A direção defendeu a sua capacidade para gerir a complexidade através do Omni. Essa defesa terá de se traduzir em trabalho que o cliente possa valorizar: comparar decisões entre fornecedores ou discutir resultados que cada plataforma considera satisfatórios dentro do seu próprio ambiente. Automatizar a execução não elimina essa necessidade. Pode torná-la ainda mais importante.
Por outro lado, a Making Science apresentou receitas de 277,8 milhões de euros nos primeiros nove meses de 2026, mais 7,9% do que no mesmo período do ano anterior. O EBITDA recorrente atingiu 9,4 milhões de euros, mais 12,7%. O negócio nos Estados Unidos também cresceu: gerou 56,5 milhões de euros, mais 14% do que entre janeiro e setembro de 2025. Para além da sua atividade como agência digital, a Making Science desenvolve tecnologia própria. A sua divisão Raising AI aumentou as receitas em 73,3%, para 2,8 milhões de euros. Entre as suas soluções encontra-se a ad-machina, uma plataforma de inteligência artificial aplicada à publicidade que conta com mais de 110 clientes ativos em 20 países.
A programática também avança fora da internet. A JCDecaux registou uma faturação de 1.010,5 milhões de euros no terceiro trimestre, mais 9,1% em termos reportados e 6,6% de crescimento orgânico. A sua atividade digital cresceu 15,3% em termos orgânicos e já representa 45,4% da faturação do grupo. Dentro desta, a publicidade programática aumentou 37,5% e representa 13,3% da faturação digital. O crescimento da JCDecaux demonstra que a compra automatizada também está a ganhar terreno no DOOH. A empresa espera um crescimento orgânico de aproximadamente 6% no quarto trimestre. A sua evolução acrescenta mais uma área à expansão da programática, para além da televisão conectada, das aplicações e do vídeo em streaming.
A questão que permanece por resolver é quem pode oferecer essa avaliação sem se limitar a repetir aquilo que cada vendedor reporta. Se as plataformas assumem mais decisões de campanha, uma parte do valor da agência e da tecnologia independente estará na capacidade de as discutir com dados. Será necessário perceber se as suas contas geram receitas suficientes para sustentar esse trabalho. Porque o orçamento destinado a verificar uma decisão compete com uma promessa comercial bastante mais fácil de vender: deixar que alguém tome essa decisão por nós.
Gerado pela equipa editorial da PS
